Héritage au Maroc : démarches et impôts pour les MRE en 2026
Héritage au Maroc : acte d'hérédité, enregistrement sous 30 jours, attestation DGI 2026, frais, fiscalité française et vente du bien hérité.
L’essentiel
- Pas d’impôt sur l’héritage au Maroc : la transmission aux héritiers n’est pas taxée, mais chaque acte a un coût.
- 30 jours : c’est le délai pour enregistrer les actes successoraux auprès des impôts marocains, sous peine de majorations.
- Attestation obligatoire : la conservation foncière n’inscrit les héritiers qu’avec une attestation d’enregistrement délivrée par les impôts (article 139 du CGI).
- Côté France : si le défunt vivait en France, ses biens au Maroc entrent dans la succession française.
- À la revente : la plus-value est calculée à partir de la valeur du bien au jour du décès.
Hériter d’un bien au Maroc ne déclenche aucun impôt sur les successions côté marocain, mais impose une suite d’actes à faire dans l’ordre et dans les délais : acte d’hérédité chez les adouls, enregistrement aux impôts, puis inscription à la conservation foncière. Pour une famille vivant en France, il faut aussi regarder la fiscalité française, qui peut taxer les biens situés au Maroc.
Mis à jour le 24 octobre 2026. Informations vérifiées dans le Code général des impôts marocain 2026 (DGI), le Code de la famille marocain et le Code général des impôts français (Légifrance).
Les étapes d’une succession au Maroc
- Étape 1Faire transcrire le décès
Si le décès a eu lieu en France, faites-le transcrire à l’état civil marocain auprès du consulat.
- Étape 2Établir l’acte d’hérédité
Deux adouls dressent l’acte qui liste les héritiers et leurs parts, puis il est homologué par le juge chargé du notariat.
- Étape 3Enregistrer les actes sous 30 jours
L’enregistrement auprès de la DGI donne lieu à une attestation, désormais exigée par la conservation foncière.
- Étape 4Inscrire les héritiers au titre foncier
La conservation foncière (ANCFCC) inscrit chaque héritier pour sa part sur le titre du bien.
- Étape 5Partager, garder ou vendre
Les héritiers restent en indivision, partagent le bien entre eux ou le vendent.
Qui hérite, et dans quelles proportions ?
Pour un défunt marocain, les parts sont fixées par le Code de la famille (Moudawana). Ce sont ces règles que les adouls appliquent dans l’acte d’hérédité, et donc celles qui comptent pour un bien situé au Maroc.
| Héritier | Part prévue |
|---|---|
| Épouse | 1/8 s’il y a des enfants, 1/4 sinon |
| Époux | 1/4 s’il y a des enfants, 1/2 sinon |
| Enfants | Le fils reçoit le double de la part de la fille |
| Testament (wasiya) | Au maximum 1/3 de la succession, en faveur d’une personne qui n’est pas héritière |
Quand le défunt ne laisse que des filles, une partie du reste peut revenir aux héritiers masculins les plus proches, comme ses frères (règle du ta’sib). Le Code de la famille prévoit aussi qu’un non-musulman n’hérite pas d’un musulman.
Deux droits peuvent s’opposer : en France, le règlement européen n° 650/2012 applique en principe la loi du pays où le défunt vivait, sauf s’il a choisi par testament la loi de sa nationalité. Pour une famille installée en France, la succession française et l’acte d’hérédité marocain peuvent donc répartir les biens différemment. Un notaire peut vous dire quelle règle s’applique à chaque bien.
Comment obtenir l’acte d’hérédité ?
L’acte d’hérédité (« iratha ») est la pièce de base : sans lui, les comptes bancaires restent bloqués et le bien ne peut pas changer de propriétaire. Il est dressé par deux adouls à partir de l’acte de décès et des témoignages sur la composition de la famille, puis homologué par le juge chargé du notariat au tribunal de première instance.
Prévoyez l’acte de décès (transcrit à l’état civil marocain), le livret de famille et les pièces d’identité des héritiers. Les documents établis en France doivent être légalisés.
Depuis la France : un héritier qui ne peut pas se déplacer peut signer une procuration au consulat du Maroc de sa circonscription, au profit d’un proche ou d’un professionnel au Maroc.
Quels frais payer au Maroc ?
Le Maroc ne prélève pas de droit de succession sur la transmission elle-même. Les frais portent sur les actes.
| Poste | Ce qui est dû |
|---|---|
| Transmission aux héritiers | Pas d’impôt sur la succession |
| Acte d’hérédité | Honoraires des adouls et enregistrement de l’acte |
| Acte de partage | Droits d’enregistrement de 1,5 % (article 133 du CGI) ; une soulte versée entre héritiers est taxée au taux des ventes |
| Inscription au titre foncier | Droits de conservation foncière selon le barème de l’ANCFCC |
| Retard d’enregistrement | Majoration de 15 % (article 184), plus 5 % le premier mois de retard de paiement et 0,50 % par mois suivant (article 208) |
Pourquoi l’attestation d’enregistrement est-elle devenue incontournable ?
L’article 139 du Code général des impôts marocain interdit au conservateur de la propriété foncière d’inscrire un acte soumis à l’enregistrement s’il n’a pas été « préalablement enregistré et accompagné d’une attestation d’enregistrement » délivrée par l’administration fiscale. Sans cette attestation, les héritiers ne peuvent pas être inscrits sur le titre foncier.
Ce n’est pas un impôt de plus, mais une étape qui bloque le dossier si elle est oubliée. Elle concerne aussi les actes préparés à l’étranger, par exemple chez un notaire en France : ils doivent d’abord passer par un bureau d’enregistrement marocain avant d’être présentés à la conservation foncière.
Le délai ne s’allonge pas : les 30 jours prévus par l’article 128 courent même si les documents arrivent tard de France. Après ce délai, l’article 184 prévoit une majoration de 15 %, et l’article 208 une pénalité de 5 % le premier mois de retard de paiement, puis 0,50 % par mois supplémentaire.
Les biens au Maroc sont-ils taxés en France ?
Oui, dans deux cas prévus par l’article 750 ter du Code général des impôts français :
- le défunt était domicilié fiscalement en France : tous ses biens, en France comme au Maroc, entrent dans la succession française ;
- le défunt vivait au Maroc, mais l’héritier est domicilié en France depuis au moins 6 ans au cours des 10 dernières années : les biens qu’il reçoit sont aussi taxables en France.
En ligne directe, chaque enfant bénéficie d’un abattement de 100 000 € par parent (article 779), puis d’un barème progressif de 5 % à 45 %. La déclaration de succession doit être déposée dans les 6 mois si le décès a eu lieu en France, dans les 12 mois s’il a eu lieu à l’étranger (article 641 du CGI).
Il n’existe pas de convention entre la France et le Maroc pour éviter la double imposition des successions : celle de 1970 porte sur les impôts sur le revenu. Les droits de succession payés hors de France sur les biens qui s’y trouvent peuvent être déduits de l’impôt français (article 784 A, commenté au BOFiP). Comme le Maroc ne taxe pas la transmission elle-même, cette déduction est souvent faible.
Que se passe-t-il si les héritiers vendent le bien ?
La vente d’un bien hérité est soumise à l’impôt sur les profits immobiliers : 20 % de la plus-value, avec un minimum qui ne peut être inférieur à 3 % du prix de vente (article 144 du CGI). Selon l’article 65 du CGI, le prix d’acquisition retenu est la valeur vénale du bien au jour du décès, inscrite sur l’inventaire dressé par les héritiers. Une valeur sous-estimée dans cet inventaire augmente donc l’impôt à la revente.
- Partage sans soulte : répartir les biens entre héritiers selon leurs parts n’est pas une vente, donc pas imposé comme tel.
- Résidence principale : la vente est exonérée si le logement est l’habitation principale du vendeur depuis au moins 5 ans (article 63 du CGI).
- Bien en indivision : chaque héritier déclare et paie l’impôt sur sa part, dans les 30 jours suivant la vente.
Questions fréquentes
Y a-t-il un impôt sur les successions au Maroc ?
Non. La transmission des biens aux héritiers n’est pas taxée en tant que telle au Maroc. Les héritiers paient en revanche les actes : acte d’hérédité, enregistrement, partage et inscription à la conservation foncière.
Quel est le délai pour enregistrer l’acte d’hérédité ?
L’article 128 du Code général des impôts marocain fixe un délai de 30 jours pour enregistrer les actes. Au-delà, une majoration de 15 % et des pénalités de retard s’appliquent.
Les biens au Maroc sont-ils taxés en France ?
Oui si le défunt était domicilié fiscalement en France : tous ses biens, y compris au Maroc, entrent dans la succession française (article 750 ter du CGI). Chaque enfant bénéficie d’un abattement de 100 000 €.
Peut-on faire les démarches depuis la France ?
Oui. Un héritier vivant en France peut signer une procuration légalisée au consulat du Maroc pour qu’un mandataire accomplisse les démarches sur place.
Combien coûte la vente d’un bien hérité au Maroc ?
La plus-value est taxée à 20 %, avec un minimum de 3 % du prix de vente. Le prix d’acquisition retenu est la valeur du bien au jour du décès, d’où l’intérêt de la déclarer à sa juste valeur.
Sources officielles : DGI, Code général des impôts 2026 (articles 63, 65, 128, 133, 139, 144, 184, 208) ; Légifrance, Code général des impôts français (articles 641, 750 ter, 779, 784 A) ; BOFiP, territorialité des droits de succession ; BOFiP, imputation des droits payés hors de France ; Service-public.fr, calcul des droits de succession ; impots.gouv.fr, délais de déclaration de succession ; ANCFCC ; Code de la famille marocain (livre VI, successions).
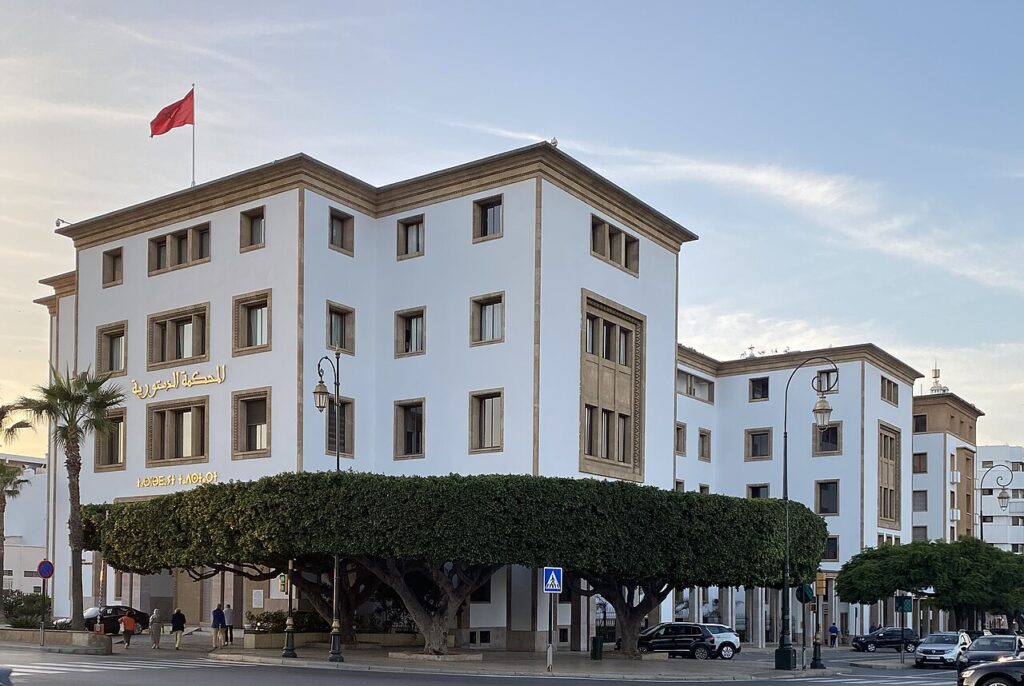
Photo : Cour de cassation, Rabat, par Boubloub, Wikimedia Commons, CC0.

Partager votre expérience